 ReceGuard

Kurz erklärt: Was tun, wenn ein Beleg verloren ist?
Fordern Sie zuerst beim Händler oder Lieferanten eine Rechnungskopie an. Gelingt das nicht, erstellen Sie einen Eigenbeleg: Die GoBD des Bundesfinanzministeriums verlangen, dass jede Buchung durch einen Beleg nachgewiesen wird, und sehen einen Eigenbeleg vor, wenn kein Fremdbeleg vorhanden ist. Für die Einkommensteuer reicht ein plausibler, zeitnah erstellter Eigenbeleg in der Regel aus.
Für die Umsatzsteuer nicht: Den Vorsteuerabzug gibt es nach § 15 UStG nur, wenn Sie eine ordnungsgemäße Rechnung besitzen. Und bei Bewirtungen im Restaurant schreibt § 4 EStG vor, dass die Rechnung selbst beigefügt wird.
Das Wichtigste in Kürze
- Keine Buchung ohne Beleg: Fehlt der Fremdbeleg, ist nach den GoBD ein Eigenbeleg zu erstellen.
- Ein Eigenbeleg kann den Betriebsausgabenabzug sichern, aber nie den Vorsteuerabzug.
- Ohne Vorsteuerabzug wird der Bruttobetrag zur Betriebsausgabe – ein Teil des Verlusts wird so aufgefangen.
- Für Restaurant-Bewirtungen ersetzt der Eigenbeleg die Rechnung nicht; fordern Sie eine Zweitschrift an.
- Eine gesetzliche Betragsgrenze für Eigenbelege gibt es nicht – je höher der Betrag, desto kritischer prüft das Finanzamt.
Ist eine Ausgabe ohne Beleg noch absetzbar?
Ja, in vielen Fällen. Der Grundsatz „keine Buchung ohne Beleg“ bedeutet nicht, dass nur der Originalbeleg zählt. Die GoBD beschreiben die Belegfunktion: Ein Beleg soll den Zusammenhang zwischen dem tatsächlichen Vorgang und der Buchung nachweisen. Fehlt ein Fremdbeleg, übernimmt ein Eigenbeleg diese Funktion.
Entscheidend ist, dass die Ausgabe betrieblich veranlasst und der Betrag glaubhaft ist. Ein Eigenbeleg über 40 Euro Büromaterial mit passender Kartenzahlung ist unauffällig. Viele Eigenbelege im Jahr, hohe Beträge oder Barzahlungen ohne jeden weiteren Nachweis laden dagegen zu Rückfragen ein. Eine feste Betragsgrenze sieht das Gesetz nicht vor; die Glaubwürdigkeit ist der Maßstab.
Was muss ein Eigenbeleg enthalten?
Das Gesetz schreibt keinen Vordruck vor. In der Praxis hat sich ein Aufbau bewährt, der alle Fragen beantwortet, die ein Prüfer stellen würde: wann, an wen, wie viel, wofür, und warum es kein Original gibt. Legen Sie einen Zahlungsnachweis bei, wenn Sie einen haben.
Muster: Eigenbeleg
Eigenbeleg Nr.: 2026-07
Datum der Ausgabe: 14.03.2026
Zahlungsempfänger: Bürobedarf Müller GmbH, Hauptstraße 12, 10115 Berlin
Betrag: 119,00 € brutto, bezahlt mit Geschäftskreditkarte …4417
Gegenstand: 2 Tonerkartuschen, 1 Paket Druckerpapier
Betrieblicher Anlass: Ausdruck von Angebotsunterlagen für Kunden
Grund für den Eigenbeleg: Kassenbon verblasst, Händler konnte keine Kopie erstellen
Anlage: Kreditkartenabrechnung März 2026
Erstellt am: 20.03.2026 – Unterschrift
Das Erstellungsdatum ist wichtiger, als es aussieht. Ein Eigenbeleg, der eine Woche nach dem Kauf entsteht, ist eine zeitnahe Aufzeichnung. Derselbe Text, geschrieben nach Eingang einer Prüfungsanordnung, ist eine Rekonstruktion – und wird entsprechend kritisch gelesen.
Warum bringt ein Eigenbeleg keine Vorsteuer?
Weil § 15 Abs. 1 UStG den Vorsteuerabzug an eine Voraussetzung knüpft, die ein Eigenbeleg nicht erfüllen kann: Sie müssen eine nach den §§ 14, 14a UStG ausgestellte Rechnung besitzen. Eine Rechnung stellt der leistende Unternehmer aus, nicht Sie selbst.
Ganz verloren ist der Betrag trotzdem nicht. Ohne Vorsteuerabzug wird der Bruttobetrag zur Betriebsausgabe. Ein Rechenbeispiel mit den 119 Euro aus dem Muster:
| Mit Rechnung | Nur mit Eigenbeleg | |
|---|---|---|
| Vorsteuer vom Finanzamt | 19,00 € | 0,00 € |
| Betriebsausgabe | 100,00 € | 119,00 € |
| Ersparnis Einkommensteuer (Grenzsteuersatz 30 %) | 30,00 € | 35,70 € |
| Gesamte Entlastung | 49,00 € | 35,70 € |
Der verlorene Beleg kostet in diesem Beispiel also 13,30 Euro, nicht 119 Euro. Bei größeren Anschaffungen lohnt sich die Mühe, eine Rechnungskopie zu bekommen, entsprechend mehr. Übrigens: Für Beträge bis 250 Euro genügt eine Kleinbetragsrechnung nach § 33 UStDV – ein ordentlicher Kassenbon mit Steuersatz reicht dann für die Vorsteuer. Genau deshalb ist der unscheinbare Kassenbon mehr wert als der Kontoauszug.
Wie bekommen Sie eine Rechnungskopie?
Fragen Sie den Aussteller. Liefert ein Unternehmer an ein anderes Unternehmen, ist er nach § 14 Abs. 2 UStG grundsätzlich verpflichtet, innerhalb von sechs Monaten eine Rechnung auszustellen – eine Kopie ist für ihn meist ein Klick. Suchen Sie außerdem zuerst an den naheliegenden Stellen:
- E-Mail-Postfach und Kundenkonten. Onlinehändler, Tankstellen-Apps, Bahn, Hotels und Software-Abos halten Rechnungen im Konto bereit.
- E-Rechnungen. Seit dem 1. Januar 2025 müssen alle inländischen Unternehmen E-Rechnungen empfangen können. Rechnungen von Geschäftspartnern liegen daher zunehmend als Datei in Ihrem Postfach statt auf Papier.
- Händler direkt. Viele Kassensysteme können einen Bon anhand von Datum, Filiale und Kartenzahlung erneut drucken.
Gilt das auch für Bewirtungsbelege?
Nein – hier ist der Eigenbeleg kein Ersatz. Für Bewirtungen aus geschäftlichem Anlass verlangt § 4 Abs. 5 Satz 1 Nr. 2 EStG einen schriftlichen Nachweis über Ort, Tag, Teilnehmer, Anlass und Höhe der Aufwendungen. Fand die Bewirtung in einer Gaststätte statt, genügen Angaben zu Anlass und Teilnehmern, die Rechnung über die Bewirtung ist aber beizufügen. Das BMF hat die Anforderungen im Schreiben vom 19. November 2025 zusammengefasst. Ist die Restaurantrechnung verloren, bitten Sie das Lokal um eine Zweitschrift.
Reicht der Kontoauszug als Nachweis?
Allein meist nicht. Der Kontoauszug beweist, dass Sie an einem bestimmten Tag einen bestimmten Betrag an einen Händler gezahlt haben. Er sagt nichts darüber, was Sie gekauft haben und warum es betrieblich war. Als Anlage zum Eigenbeleg ist er dagegen der stärkste Baustein, den Sie haben: Er bestätigt Datum, Betrag und Empfänger unabhängig von Ihnen.
Wie vermeiden Sie verlorene Belege?
Erfassen Sie den Beleg in dem Moment, in dem Sie ihn bekommen. Thermopapier verblasst, Geldbörsen werden ausgeräumt. Wie ein digitaler Beleg aussehen muss, steht in unserem Leitfaden zum Scannen von Belegen mit dem iPhone; ein wöchentlicher Abgleich wie in unserem System zur Belegorganisation fällt Lücken auf, solange der Händler noch nachdrucken kann. Für ungewöhnliche Käufe hilft der kostenlose Beleg-Dokumentationshelfer.
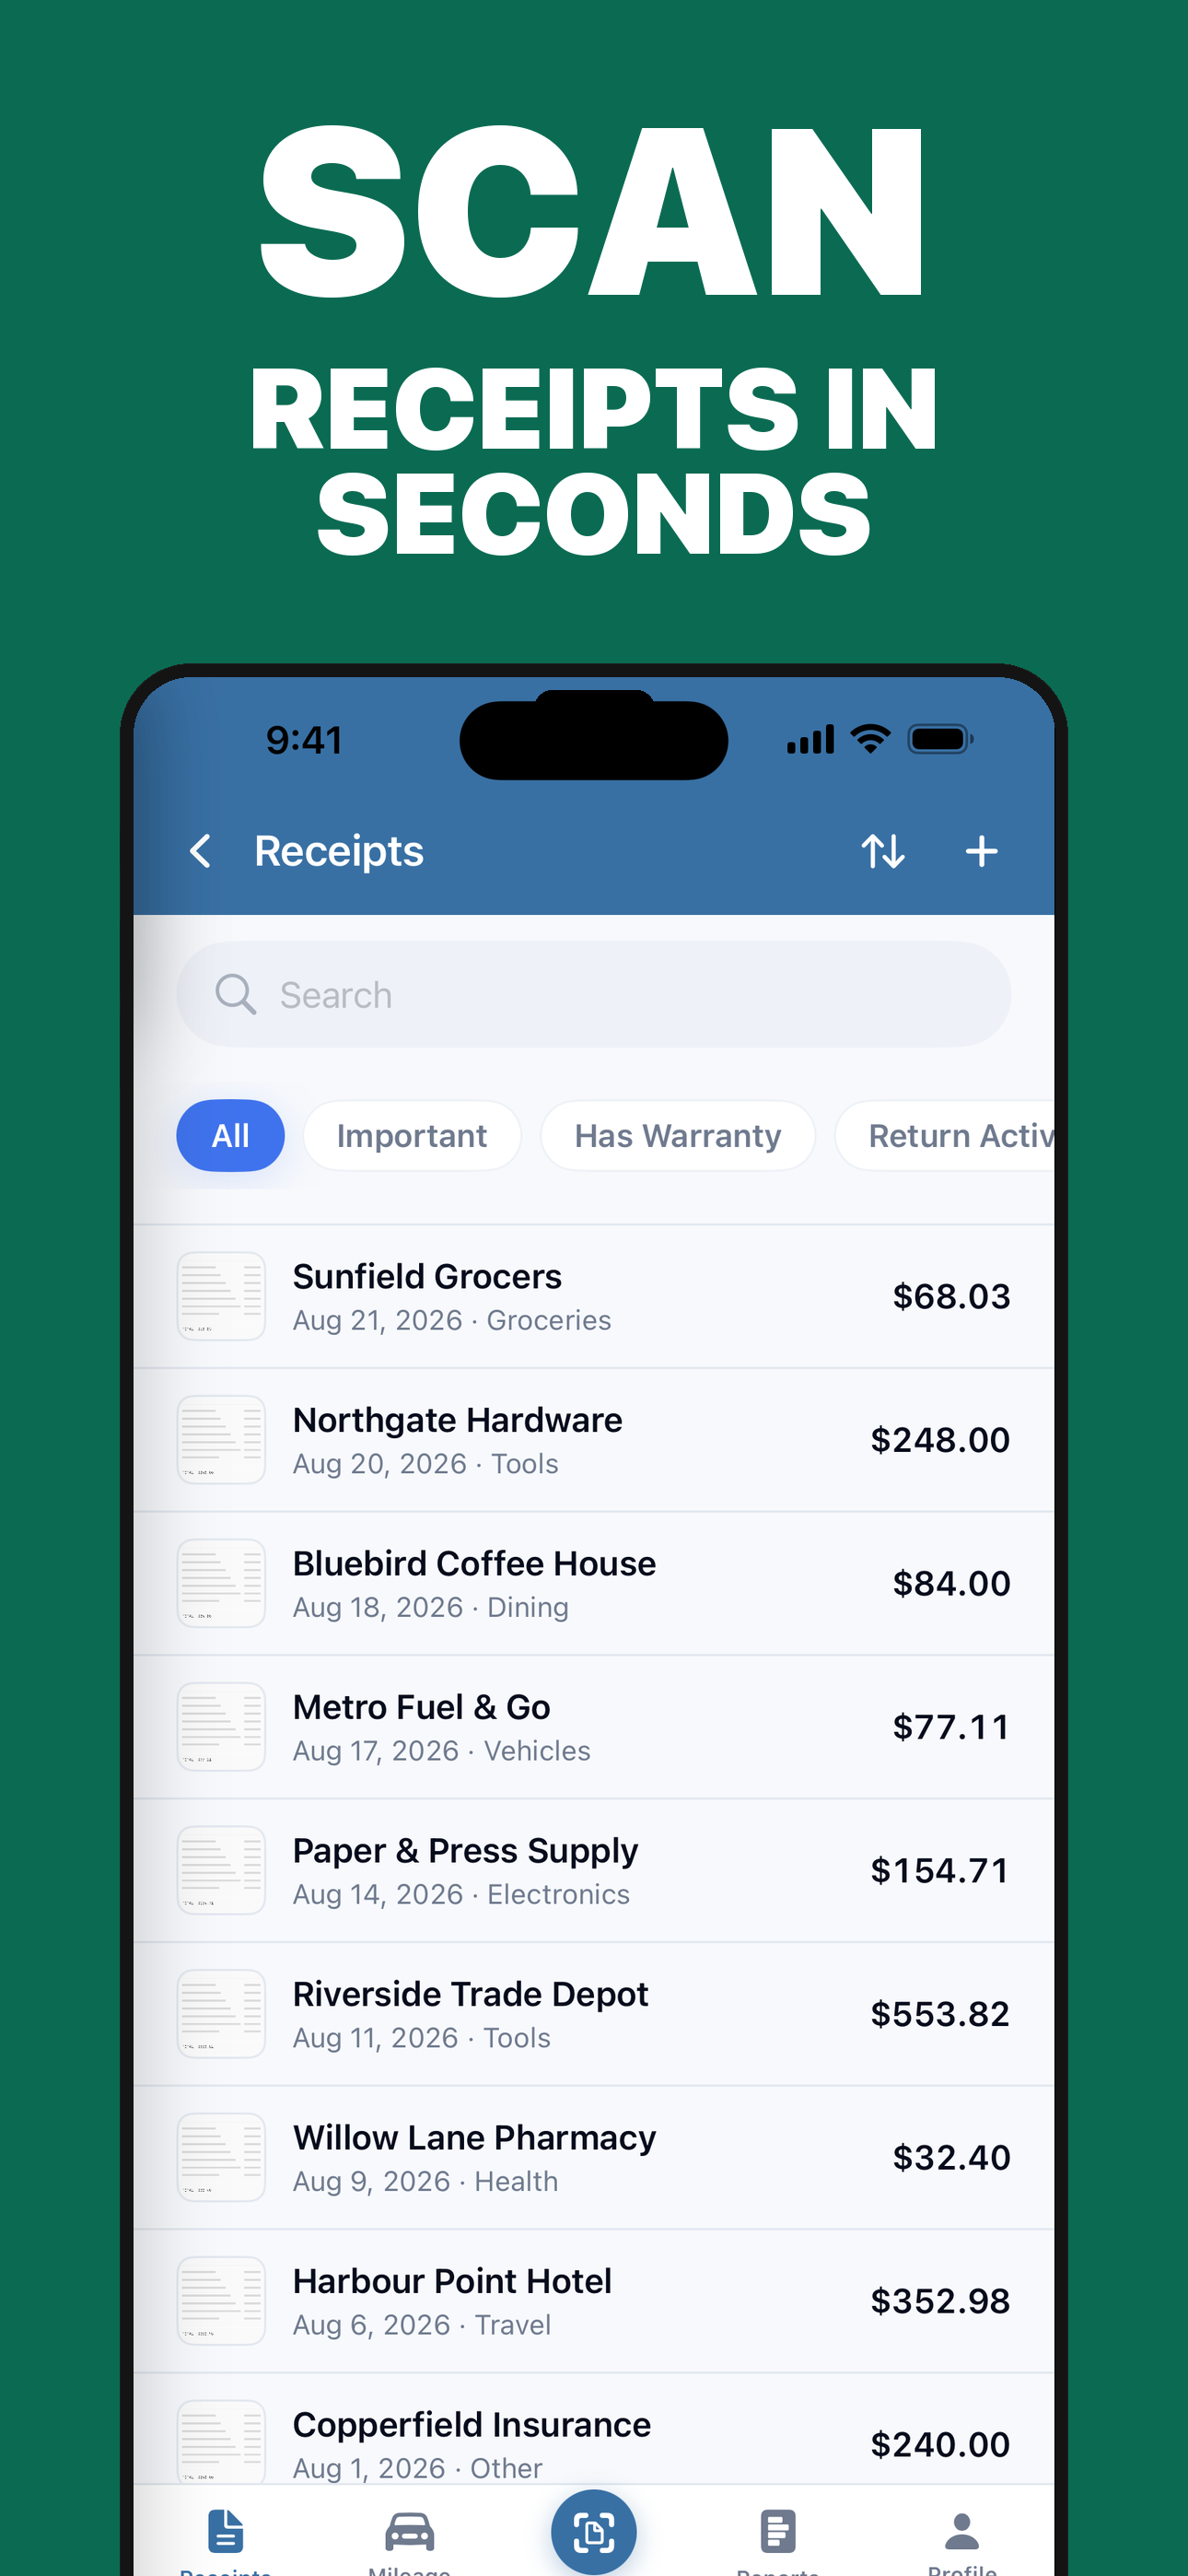
Wo ReceGuard hilft: Scannen Sie den Bon direkt an der Kasse und notieren Sie den betrieblichen Anlass, solange Sie ihn noch wissen. Betrag, Datum und Händler werden auf Ihrem iPhone erkannt und mit dem Bild abgelegt. Geht doch einmal ein Beleg verloren, legen Sie den Eintrag trotzdem mit Kartendaten und Grund an – dann ist der Eigenbeleg in derselben Woche dokumentiert, nicht erst bei der Prüfung.
Häufige Fragen
Wie hoch darf ein Eigenbeleg sein?
Eine gesetzliche Höchstgrenze gibt es nicht. Maßgeblich ist, ob die Ausgabe betrieblich veranlasst und der Betrag glaubhaft ist. Je höher der Betrag und je häufiger Sie Eigenbelege nutzen, desto eher fragt das Finanzamt nach weiteren Nachweisen wie Kontoauszug oder Bestellbestätigung.
Kann ich mit einem Eigenbeleg Vorsteuer ziehen?
Nein. Nach § 15 Abs. 1 UStG setzt der Vorsteuerabzug voraus, dass Sie eine nach §§ 14, 14a UStG ausgestellte Rechnung besitzen. Ein selbst erstellter Eigenbeleg erfüllt das nicht. Ohne Vorsteuerabzug können Sie aber den Bruttobetrag als Betriebsausgabe ansetzen.
Reicht ein Kontoauszug statt des Belegs?
Allein meist nicht, weil er nur die Zahlung zeigt, nicht den Gegenstand und den betrieblichen Anlass. Als Anlage zu einem Eigenbeleg ist er aber der wichtigste Nachweis, weil er Datum, Betrag und Empfänger unabhängig bestätigt.
Kann ich eine verlorene Restaurantrechnung durch einen Eigenbeleg ersetzen?
Nein. Bei Bewirtungen in einer Gaststätte verlangt § 4 Abs. 5 Satz 1 Nr. 2 EStG, dass die Rechnung über die Bewirtung beigefügt wird. Bitten Sie das Restaurant um eine Zweitschrift der Rechnung.
Muss ein Eigenbeleg unterschrieben werden?
Eine gesetzliche Formvorschrift gibt es nicht, eine Unterschrift mit Erstellungsdatum ist aber gängige Praxis und macht deutlich, wer den Beleg wann erstellt hat. Das stärkt seine Glaubwürdigkeit bei einer Prüfung.
Quellen
- BMF: GoBD, zweite Änderung vom 14. Juli 2025
- Gesetze im Internet: § 15 UStG – Vorsteuerabzug
- Gesetze im Internet: § 14 UStG – Ausstellung von Rechnungen
- Gesetze im Internet: § 33 UStDV – Rechnungen über Kleinbeträge
- Gesetze im Internet: § 4 EStG – Gewinnbegriff, Bewirtungsaufwendungen
- BMF: Bewirtungskosten als Betriebsausgaben, Schreiben vom 19. November 2025
- BMF: Fragen und Antworten zur E-Rechnung
Dieser Artikel bietet allgemeine Informationen zur Dokumentation, keine Steuerberatung. Gesetze ändern sich und Einzelfälle unterscheiden sich; die endgültige steuerliche Beurteilung sollte eine qualifizierte Steuerberatung übernehmen.
Belege scannen, Fahrten protokollieren und bei Bedarf ein Steuerpaket exportieren.
ReceGuard herunterladen