 ReceGuard

Respuesta rápida: ¿cuánto tiempo hay que guardar las facturas como autónomo?
Como mínimo cuatro años, que es el plazo de prescripción durante el cual la Administración tributaria puede revisar una declaración. Si además lleva contabilidad, el Código de Comercio le obliga a guardar los libros y documentos seis años desde el último asiento. Por eso muchos asesores recomiendan conservar todo seis años.
Hay excepciones que alargan el plazo: las facturas de bienes de inversión sujetos a regularización del IVA, y los documentos que respaldan bases imponibles negativas o deducciones pendientes de aplicar. Puede guardarlas en formato digital si son legibles y auténticas.
Claves
- Plazo tributario: 4 años, el de prescripción del artículo 66 de la Ley General Tributaria.
- Plazo mercantil: 6 años desde el último asiento (artículo 30 del Código de Comercio) para quien lleva contabilidad.
- Bienes de inversión con IVA sujeto a regularización: durante el periodo de regularización y los cuatro años siguientes.
- Bases imponibles negativas y deducciones pendientes: hasta diez años desde que finalizó el plazo de presentación de la declaración del ejercicio en que se generaron.
- Se pueden conservar en papel o en formato electrónico si se garantizan autenticidad, integridad y legibilidad.
¿Cuál es el plazo mínimo para guardar facturas y justificantes?
Cuatro años. La Agencia Tributaria explica en su página sobre la obligación de conservar las facturas que los empresarios y profesionales deben guardar las facturas y justificantes relacionados con sus obligaciones tributarias durante el plazo de prescripción, y ese plazo es de cuatro años según el artículo 66 de la Ley General Tributaria. Deben conservarse con su contenido original, de forma ordenada, las facturas recibidas y las copias o matrices de las emitidas.
Ese plazo se cuenta desde el día siguiente al fin del plazo de presentación voluntaria de la declaración. Un ejemplo: la declaración de IRPF de 2026 se presenta en la primavera de 2027 y su plazo termina a finales de junio de 2027, así que la prescripción llega a finales de junio de 2031. Un ticket de marzo de 2026 debe conservarse, por tanto, más de cinco años.
¿Cuándo son seis años en lugar de cuatro?
Si es empresario o profesional y lleva contabilidad, el artículo 30 del Código de Comercio manda conservar los libros, correspondencia, documentación y justificantes seis años desde el último asiento. No todos los autónomos llevan contabilidad mercantil: muchos profesionales se limitan a los libros registro fiscales, y para ellos el plazo de seis años no siempre es obligatorio. Aun así, el criterio prudente y el que aplican la mayoría de asesorías es guardar seis años, porque así se cumplen ambos marcos con una sola regla.
| Documento | Plazo habitual |
|---|---|
| Facturas recibidas y emitidas, tickets, justificantes de gastos | 4 años (6 si lleva contabilidad mercantil) |
| Libros de contabilidad, correspondencia y justificantes mercantiles | 6 años desde el último asiento |
| Facturas de bienes de inversión con IVA sujeto a regularización | Periodo de regularización + 4 años |
| Documentos de bases imponibles negativas y deducciones pendientes | 10 años desde el fin del plazo de presentación del ejercicio en que se generaron |
| Copias de las declaraciones presentadas | Como mínimo, el plazo de prescripción |
¿Qué pasa con las facturas de un ordenador, un coche o una reforma?
Se conservan más tiempo. Cuando la factura recoge una adquisición por la que se soportó IVA cuya deducción está sujeta a un periodo de regularización, la Agencia Tributaria indica que debe conservarse durante ese periodo y los cuatro años siguientes. Para los bienes de inversión, el periodo de regularización es de cinco años, y de diez en los inmuebles. Un ordenador comprado en 2026 exige, así, guardar la factura hasta bien entrada la década de 2030.
La razón práctica es que la factura no sólo prueba el gasto de un año, sino también el valor de adquisición, del que dependen las amortizaciones y la ganancia o pérdida si vende el bien. Guarde estas facturas en una carpeta aparte, por bien y no por año.
¿Y si tiene pérdidas o deducciones pendientes?
Entonces el plazo es de diez años. El artículo 66 bis de la Ley General Tributaria permite a la Administración comprobar las bases imponibles negativas, deducciones y otras cantidades pendientes de compensar durante diez años desde el día siguiente al fin del plazo de presentación de la declaración del ejercicio en que se generó el derecho. Si arrastra pérdidas de un año malo, guarde la documentación de ese año hasta que las haya usado y después durante el plazo indicado.
¿Puede tirar el papel después de escanear la factura?
Sí, si el archivo cumple lo que exige la normativa de conservación. La Agencia Tributaria admite que las facturas se conserven en papel o en formato electrónico, siempre que se garanticen la autenticidad de su origen, la integridad de su contenido y su legibilidad durante todo el periodo de conservación. Una factura recibida en formato electrónico se conserva en ese formato; una factura en papel puede digitalizarse.
Para que un escaneo sirva de verdad:
- Escanee completo y legible. Anverso y reverso si hay texto, todos los importes visibles. Los tickets de papel térmico se desvanecen en uno o dos años: escanéelos el mismo día.
- No los modifique. La copia debe reflejar el original tal cual.
- Póngales nombre útil. Fecha, proveedor e importe permiten localizar el documento en segundos ante un requerimiento.
- Haga copia de seguridad. Un único archivo en un móvil no garantiza seis años de conservación.
- Anote el motivo del gasto. Dentro de cinco años no recordará por qué se hizo aquel gasto.
Nuestra guía para escanear recibos con el iPhone explica la captura paso a paso.
¿Qué riesgo hay si no guarda las facturas el tiempo exigido?
Sin factura o justificante, el gasto puede no ser deducible y el IVA soportado puede no poder deducirse. Además, la falta de conservación es una infracción en sí misma: el incumplimiento de las obligaciones formales sobre facturas puede dar lugar a sanciones tributarias. Aun así, lo caro no es tanto la sanción como la pérdida de la deducción, y la dificultad de reconstruir un año entero de gastos. Si ya ha perdido una factura, en nuestro artículo Factura perdida: cómo justificar un gasto encontrará el procedimiento.
¿Qué documentos debe conservar exactamente?
Todo lo que respalde una anotación o una declaración. El archivo típico de un autónomo incluye:
- Facturas recibidas y copias de las emitidas. Con su contenido original y de forma ordenada, como pide la Agencia Tributaria.
- Tickets y facturas simplificadas. Los tickets sirven de justificante de pequeños gastos, siempre que sigan siendo legibles; el papel térmico se borra con el tiempo.
- Extractos bancarios y de tarjeta. Prueban el pago, no lo que compró; guárdelos junto a la factura correspondiente.
- Contratos, presupuestos y correos con clientes. Explican el origen de un gasto o de un ingreso.
- Facturas de bienes de inversión. Ordenador, vehículo o maquinaria: sirven para la amortización y para el valor de adquisición si los vende.
- Copias de sus declaraciones y modelos. IRPF, IVA y pagos fraccionados, con su justificante de presentación.
¿Cómo queda esto en el caso de un diseñador autónomo?
Piense en un diseñador gráfico en estimación directa simplificada. Su carpeta de 2026 contiene facturas de clientes y de proveedores, algunos tickets de material, los extractos de la cuenta profesional y los libros registro. Como declara en 2027, esos documentos deben mantenerse al menos hasta mediados de 2031 por el plazo de prescripción, y hasta 2032 si aplica el criterio de seis años de la contabilidad mercantil. El portátil comprado en 2026 tiene un tratamiento distinto: su factura se guarda mientras dure el periodo de regularización del IVA y los cuatro años siguientes.
Los errores típicos son contar desde la fecha del gasto en lugar de la declaración, tirar los tickets porque no son facturas completas y perder las facturas de un proveedor online al cancelar una suscripción. Descargue las facturas de una cuenta antes de cerrarla.
¿Qué revisar cada año para no equivocarse?
- En enero, cierre la carpeta del año anterior y compruebe que cada factura tiene su pago correspondiente.
- Al presentar la declaración, guarde el justificante de presentación y una copia del modelo.
- A final de año, descargue las facturas de las cuentas de proveedores y plataformas antes de que cambien o cancelen su acceso.
- Cada año, elimine el ejercicio cuyo plazo ya venció, si no hay comprobación en curso ni bienes de inversión en regularización.
¿Cómo organizar los justificantes para un plazo de seis años?
- Una carpeta por ejercicio. Le permite calcular fácilmente cuándo termina el plazo de cada año.
- Separe los bienes de inversión. Un archivo con la factura, la fecha de alta y el periodo de regularización.
- Guarde copia de sus declaraciones. IRPF, IVA y modelos trimestrales, con su justificante de presentación.
- Dos copias. Una en el dispositivo y otra en un almacenamiento que controle usted.
- Limpie una vez al año. Elimine los ejercicios cuyo plazo ha terminado, salvo que haya una comprobación en curso.
Para un sistema completo del ticket a la carpeta de fin de año, consulte Cómo organizar los recibos para los impuestos. Si además declara gastos de la vivienda, Deducción de vivienda para autónomos: justificantes detalla qué documentos se añaden, y la herramienta de registro de gastos ayuda a dejar por escrito el motivo de cada gasto.
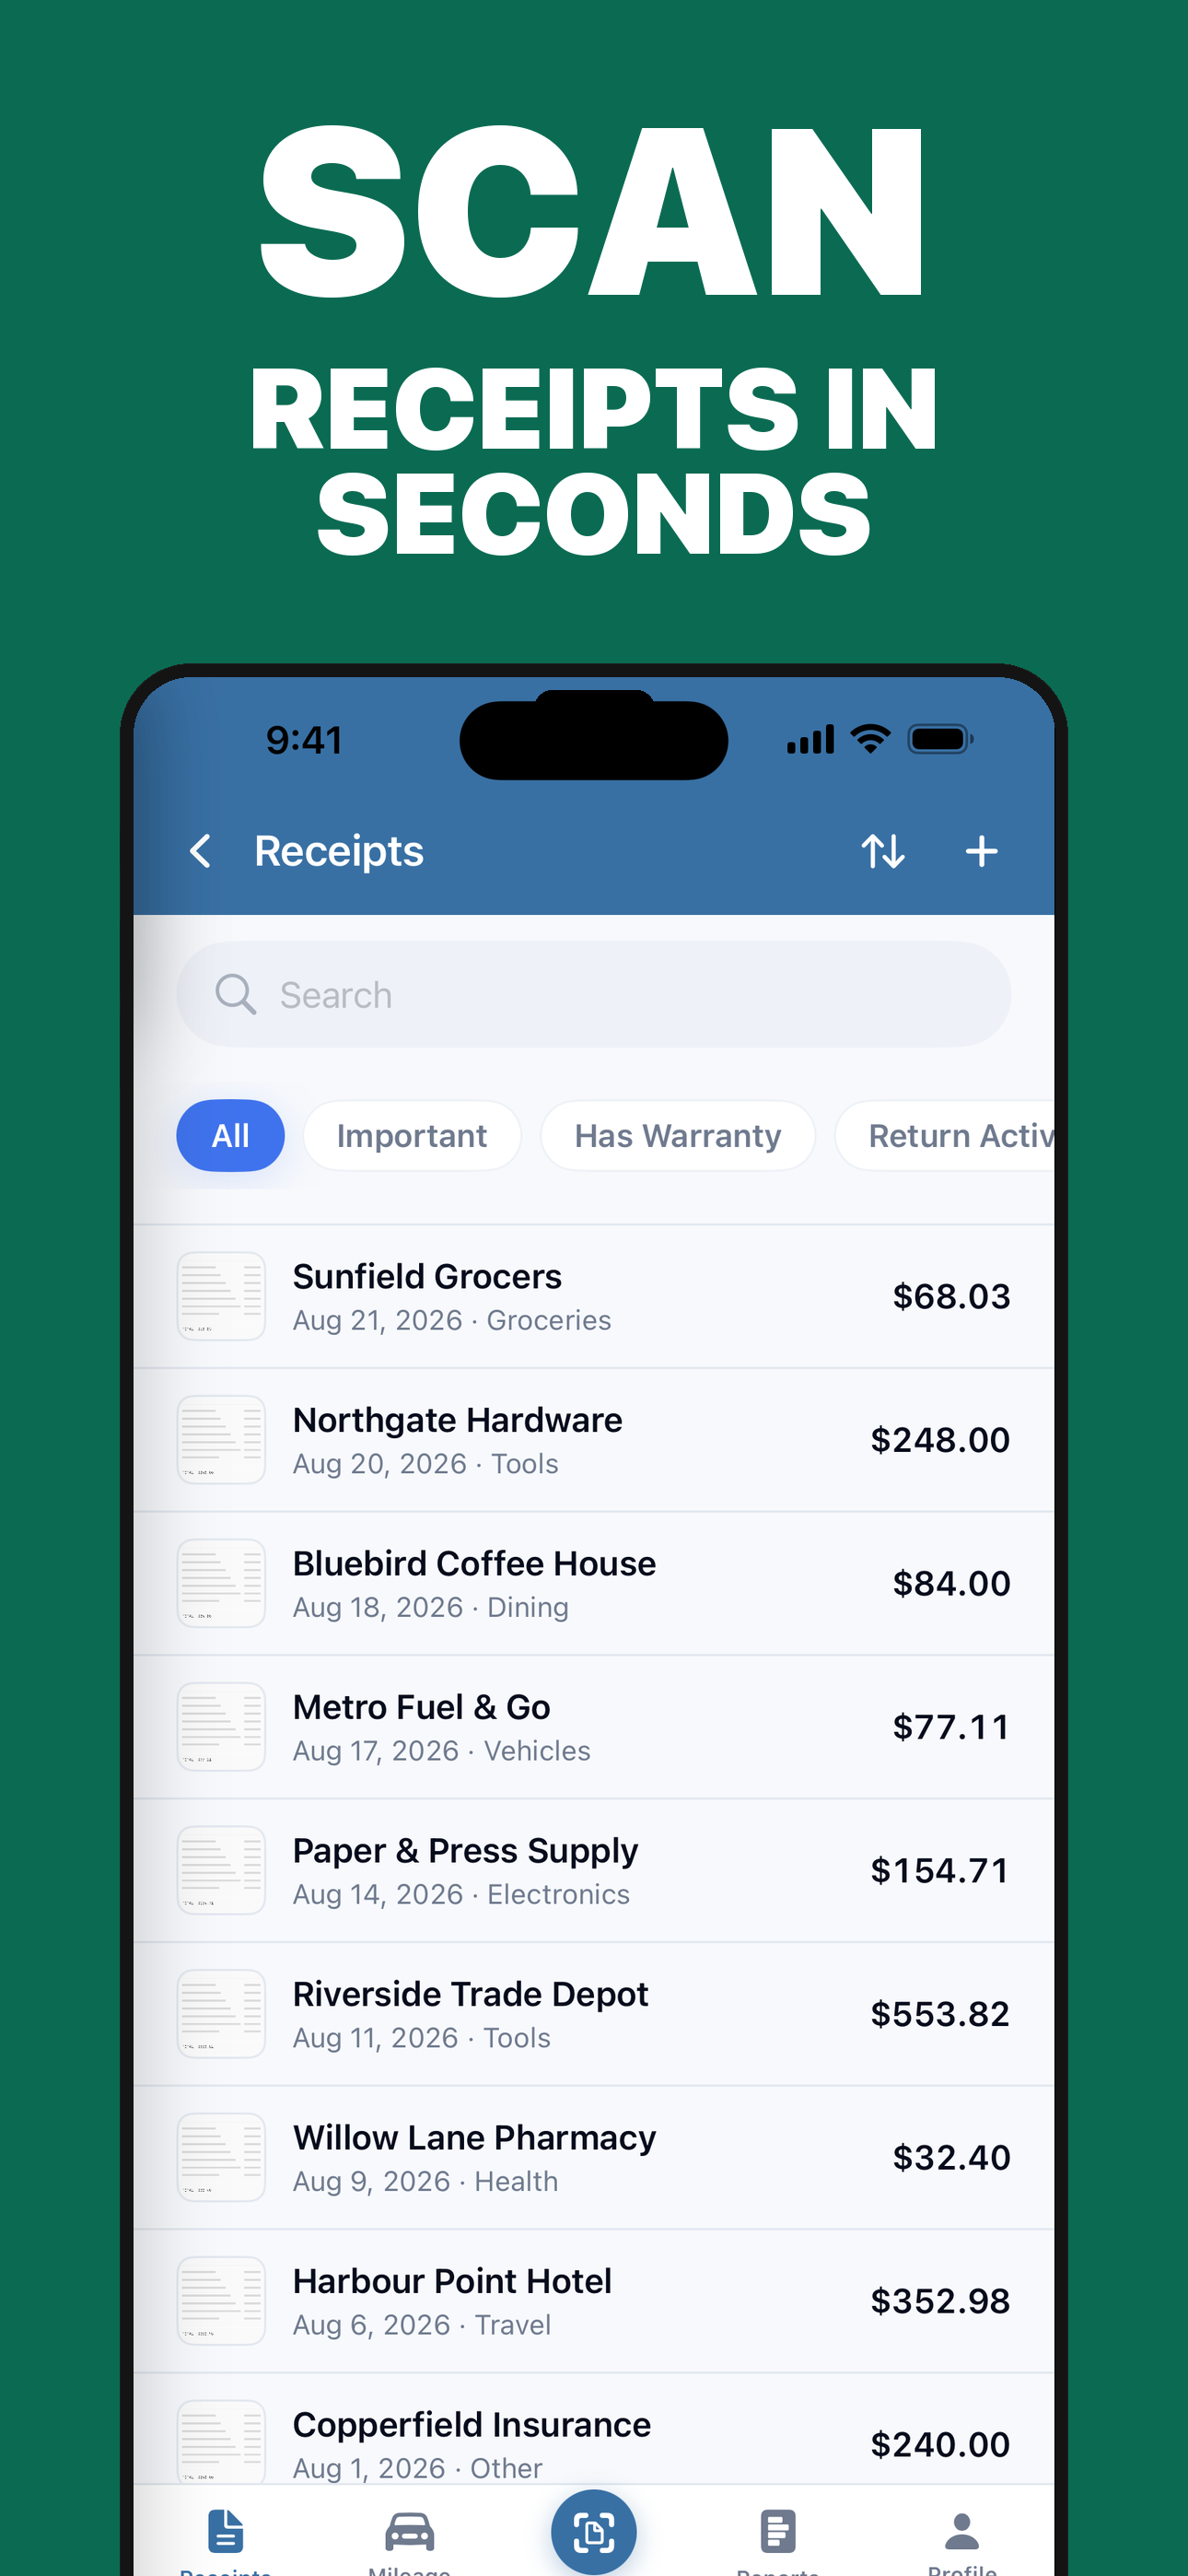
Dónde encaja ReceGuard: ReceGuard escanea sus tickets en el iPhone, lee importe, fecha y comercio, y los guarda con la imagen y el motivo profesional. Así, la factura de 2026 seguirá siendo localizable en unos segundos en 2032. Qué guarda y cuánto tiempo sigue siendo decisión suya.
Preguntas frecuentes
¿Cuántos años hay que guardar las facturas de un autónomo?
Al menos cuatro, por el plazo de prescripción tributaria. Si lleva contabilidad mercantil, el Código de Comercio exige seis años desde el último asiento, y muchos asesores recomiendan conservar seis años por prudencia.
¿Desde cuándo cuenta el plazo de cuatro años?
Desde el día siguiente al fin del plazo para presentar la declaración voluntaria, no desde la fecha de la factura. Por eso una factura de principios de año se guarda más de cuatro años.
¿Cuánto tiempo se guarda la factura de un ordenador o un coche?
Durante el periodo de regularización del IVA de los bienes de inversión, cinco años, más los cuatro años siguientes, según indica la Agencia Tributaria. Conviene guardarla también para acreditar el valor de adquisición cuando venda el bien.
¿Puedo guardar las facturas sólo en digital?
Sí, siempre que se garanticen la autenticidad del origen, la integridad del contenido y la legibilidad durante todo el plazo. Las facturas recibidas en formato electrónico deben conservarse en ese formato.
¿Cuánto tiempo guardo la documentación de las pérdidas de un año?
Hasta diez años desde el fin del plazo de presentación de la declaración del ejercicio en que se generaron, según el artículo 66 bis de la Ley General Tributaria, porque la Administración puede comprobar esas bases negativas durante ese tiempo.
Fuentes
- Agencia Tributaria: Obligación de conservar las facturas
- Agencia Tributaria: Conservación de facturas o documentos sustitutivos
- BOE: Ley 58/2003 General Tributaria, artículos 66 y 66 bis
Este artículo ofrece información general sobre la documentación de gastos, no asesoramiento fiscal. Las normas cambian y cada caso es distinto; la decisión final corresponde a un profesional cualificado.
Escanee justificantes, registre el kilometraje y exporte un paquete fiscal cuando lo necesite.
Descargar ReceGuard